Le régime des monuments historiques est l’un des rares dispositifs à échapper au plafonnement global des niches fiscales. Il permet de déduire de vos revenus le coût de la restauration d’un immeuble protégé. Le revers : un engagement de conservation de quinze ans, des travaux encadrés et un bien dont la valeur de revente reste incertaine.
Quels biens ?
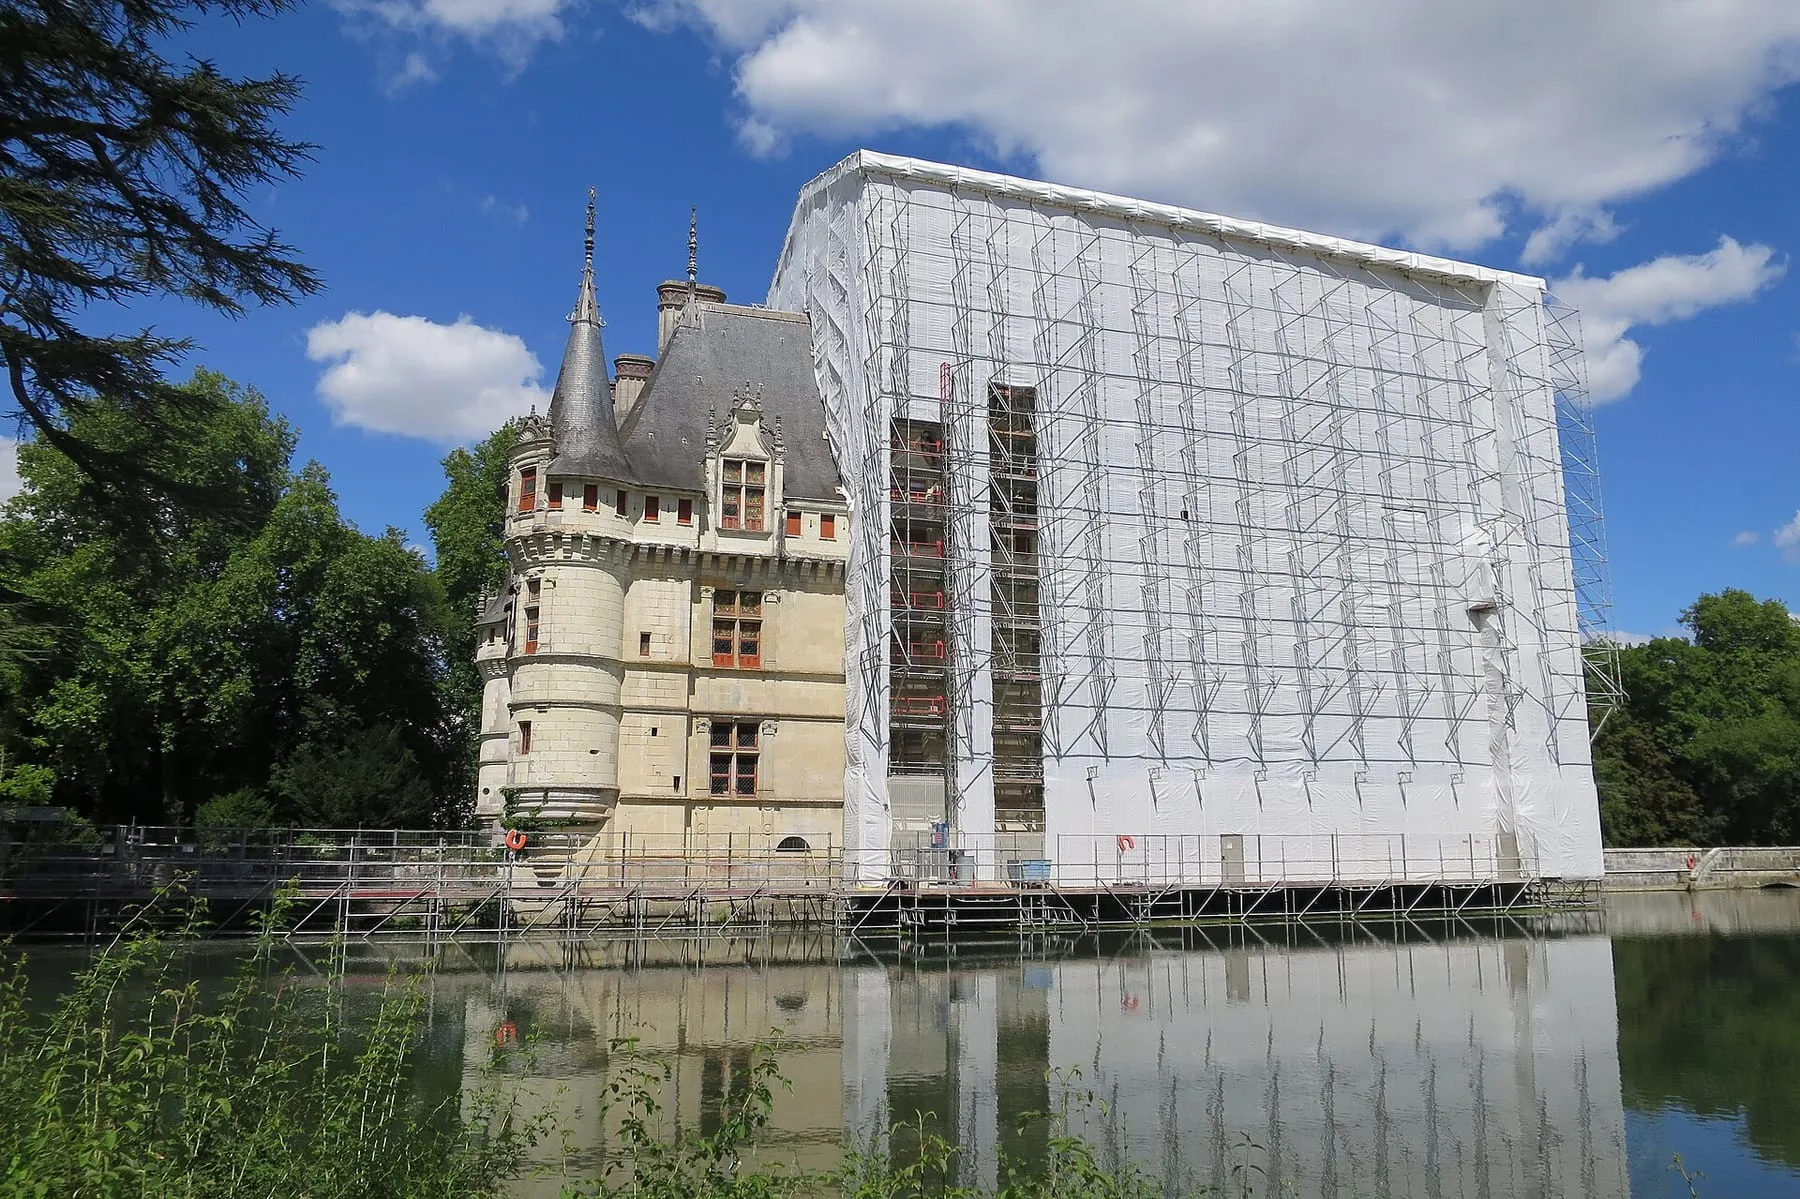
Les immeubles classés ou inscrits au titre des monuments historiques, et, sous conditions, ceux qui ont reçu le label de la Fondation du patrimoine ou un agrément fiscal. Le plus souvent, l’investisseur achète un lot dans un immeuble ancien (château, hôtel particulier, couvent) en cours de restauration par un opérateur spécialisé, sous le contrôle de l’architecte des Bâtiments de France.
La déduction des travaux
| Usage | Charges et travaux |
|---|---|
| Loué | Déduits des revenus fonciers ; le déficit s’impute sur le revenu global, sans plafond |
| Occupé par le propriétaire, ouvert au public | 100 % des travaux et charges déductibles du revenu global |
| Occupé par le propriétaire, non ouvert au public | 50 % des travaux et charges déductibles du revenu global |
À la différence du déficit foncier classique, limité à 10 700 € par an, le déficit lié à un monument historique s’impute sans limite sur le revenu global. Pour un foyer imposé dans la tranche à 45 %, 100 000 € de travaux déductibles représentent jusqu’à 45 000 € d’impôt en moins, auxquels s’ajoute l’économie de prélèvements sociaux sur les revenus fonciers.
L’engagement de conservation de quinze ans
Depuis 2009, l’avantage est subordonné à un engagement de conserver le bien pendant au moins quinze ans, à compter de son acquisition. Il vise aussi l’usufruitier et le nu-propriétaire en cas de démembrement. La division d’un immeuble en lots de copropriété n’est possible qu’avec un agrément du ministère du Budget, pris après avis du ministère de la Culture.
Si l’engagement est rompu, par une vente avant quinze ans par exemple, l’administration reprend l’avantage : le revenu de l’année de la rupture et des deux années suivantes est majoré du tiers des charges déduites.
Quelle durée retenir ?
Le chiffre à retenir est celui de quinze ans : c’est la durée minimale de détention. Le chantier lui-même s’étale souvent sur plusieurs années, pendant lesquelles les travaux sont déduits au fur et à mesure de leur paiement. En cas de rupture, la reprise porte sur l’année concernée et les deux suivantes.
La transmission
Les monuments historiques peuvent bénéficier d’une exonération de droits de succession ou de donation, à condition de signer avec le ministère de la Culture une convention, à durée indéterminée, prévoyant notamment l’ouverture au public. Dans le cas d’un lot acheté pour être loué, cette exonération est rarement accessible.
Les risques
- Le prix d’acquisition : la valeur du foncier, non déductible, peut être élevée ; comparez au marché local.
- Le dépassement du budget de travaux, fréquent sur un bâti ancien, et les retards de chantier.
- La liquidité : quinze ans de détention, puis un marché de revente étroit.
- Le risque locatif : loyers et vacance dépendent de l’emplacement, pas de l’avantage fiscal.
- L’IFI : le bien reste imposable.
D’autres dispositifs existent pour l’immobilier ancien : Malraux, Denormandie, statut du bailleur privé. Nous les comparons dans notre article outre-mer, Corse, métropole.
Est-ce adapté à votre situation ?
Vérifiez votre tranche avec le simulateur d’impôt sur le revenu. L’agence analyse ensuite l’opérateur, le budget de travaux et l’emplacement avant tout engagement.
Sources : Code général des impôts (art. 156 et 156 bis, 795 A), BOFiP (BOI-RFPI-SPEC-30-30), service-public.gouv.fr, ministère de la Culture.
Article d’information générale, à jour de la réglementation connue à sa date de publication. Il ne constitue pas un conseil personnalisé.